
CVV – co to jest i gdzie znaleźć ten kod na karcie?
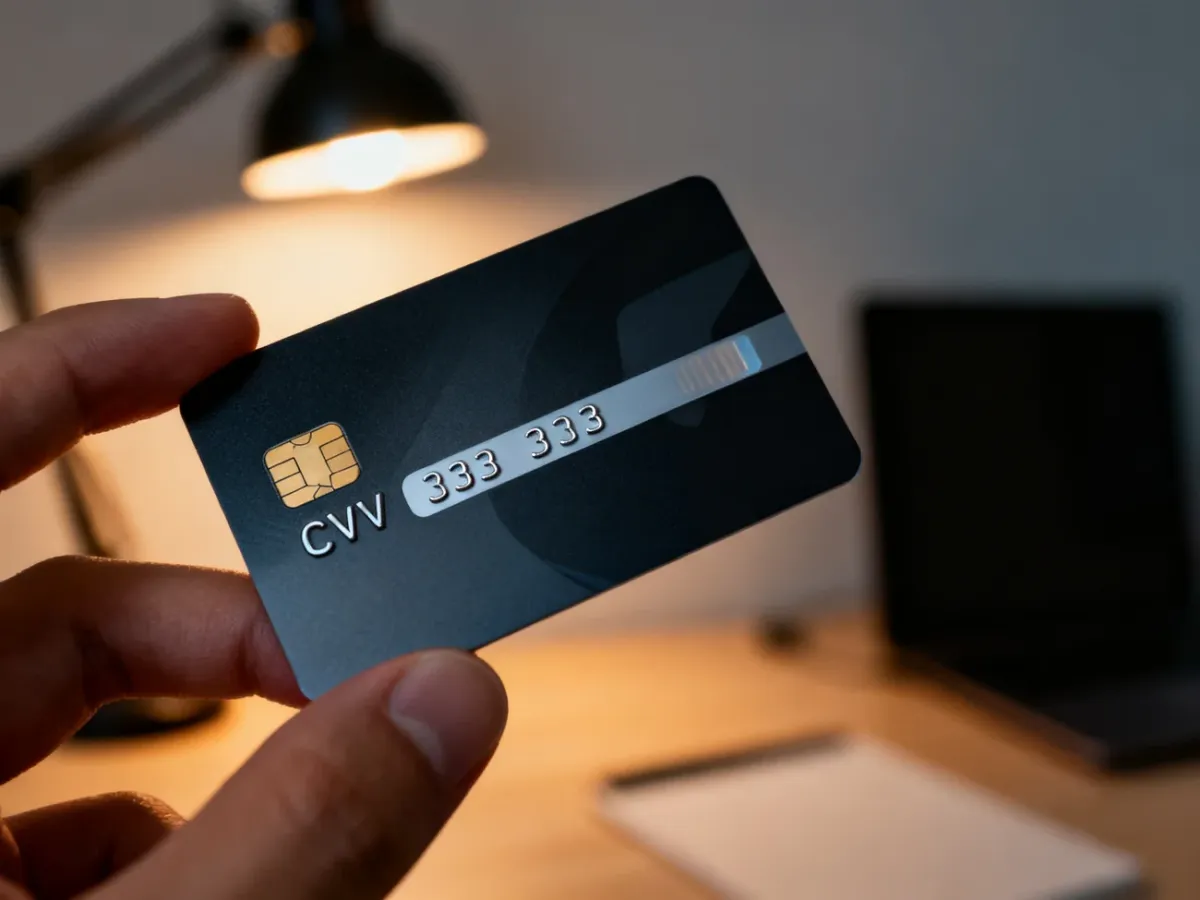
CVV i CVC to kod bezpieczeństwa karty, zwykle złożony z trzech cyfr. Znajduje się najczęściej na odwrocie karty, obok paska podpisu, i służy do potwierdzenia, że podczas płatności internetowej masz kartę fizycznie przy sobie.
CVV a CVC – co oznaczają te skróty?
CVV to skrót od Card Verification Value, a CVC oznacza Card Verification Code. Oba określenia opisują ten sam rodzaj zabezpieczenia. Różnica wynika z nazewnictwa stosowanego przez organizacje płatnicze: Visa używa oznaczenia CVV lub CVV2, natomiast Mastercard – CVC lub CVC2.
Kod jest używany przede wszystkim podczas transakcji typu Card Not Present, czyli takich, w których karta nie jest fizycznie odczytywana przez terminal. Dotyczy to między innymi zakupów w sklepach internetowych. Podanie kodu razem z numerem karty i datą ważności stanowi dodatkowe potwierdzenie danych płatniczych.
Gdzie znaleźć kod CVV lub CVC na karcie?
W przypadku większości kart Visa i Mastercard kod znajduje się na rewersie, czyli tylnej stronie karty. Zwykle jest nadrukowany przy pasku podpisu, często jako trzy ostatnie cyfry ciągu umieszczonego w tym miejscu. Nie jest wypukły jak niektóre numery na starszych kartach.
Wyjątkiem są karty American Express. W ich przypadku kod nosi nazwę CID, ma 4 cyfry i znajduje się na przedniej stronie karty, nad numerem karty lub w jego pobliżu.
| Organizacja | Nazwa kodu | Lokalizacja | Liczba cyfr |
|---|---|---|---|
| Visa | CVV lub CVV2 | Tył karty, przy pasku podpisu | 3 |
| Mastercard | CVC lub CVC2 | Tył karty, przy pasku podpisu | 3 |
| American Express | CID | Przód karty, nad numerem karty | 4 |
Dlaczego kod CVV jest potrzebny?
Podczas płatności online sprzedawca nie może sprawdzić, czy osoba wpisująca dane rzeczywiście ma kartę w ręku. CVV lub CVC działa więc jak dodatkowy, cyfrowy podpis potwierdzający fizyczne posiadanie karty. Nie zastępuje numeru PIN ani dodatkowej autoryzacji, takiej jak 3D-Secure, ale zwiększa ochronę przed użyciem samego numeru karty i daty ważności.
Sprzedawcy nie powinni przechowywać kodu CVV/CVC w swoich bazach danych. Dzięki temu wyciek danych sklepu nie powinien ujawnić tego kodu razem z pozostałymi informacjami karty. Z tego samego powodu nie da się go zwykle sprawdzić w aplikacji ani odzyskać bez dostępu do karty. Jeśli kod jest nieczytelny lub karta została zniszczona, bank może wydać nową kartę.
Kod CVV/CVC pomaga potwierdzić, że osoba płacąca online ma dostęp do fizycznej karty, ale nie jest jedynym zabezpieczeniem transakcji.
Jak chronić kod CVV/CVC?
Traktuj ten kod tak samo poufnie jak numer karty. Podczas korzystania z karty stosuj kilka podstawowych zasad:
- Nie podawaj kodu przez telefon, e-mail, komunikator ani formularz przesłany przez nieznaną osobę.
- Nie zapisuj kodu w autouzupełnianiu przeglądarki ani w niezabezpieczonych notatkach.
- Korzystaj z płatności tylko na stronach zaufanych sprzedawców i sprawdzaj adres serwisu przed wpisaniem danych.
- W sklepie stacjonarnym nie pozwalaj, aby karta znikała z pola widzenia, ponieważ ktoś może sfotografować jej dane.
- Nie przekazuj kodu osobie podającej się za pracownika banku, policjanta lub operatora płatności.
Co zrobić, gdy kod został przejęty?
Jeśli ktoś mógł poznać kod razem z numerem karty i datą ważności, potraktuj sytuację poważnie, nawet gdy nie widzisz jeszcze podejrzanej płatności. Skontaktuj się z bankiem i wykonaj następujące czynności:
- Skontaktuj się z bankiem przez oficjalną infolinię lub aplikację i opisz podejrzenie przejęcia danych.
- Zastrzeż albo zablokuj kartę zgodnie z instrukcjami banku i zapytaj o wydanie nowej.
- Sprawdź historię rachunku oraz ostatnie transakcje kartą.
- Zgłoś bankowi każdą nieautoryzowaną operację i przez kolejne dni monitoruj konto.
Sam kod CVV nie daje pełnego dostępu do rachunku, ale w połączeniu z innymi danymi karty może zostać wykorzystany przy próbie płatności internetowej. Szybki kontakt z bankiem ogranicza ryzyko nieautoryzowanych transakcji.
Artykuł nie stanowi porady finansowej.


